RYANAIR: UTILE NETTO DEL PRIMO SEMESTRE IN CALO DEL 15% A 2,15 MILIARDI DI EURO; RADDOPPIA IL COSTO DEL CARBURANTE NON COPERTO DA HEDGING, MENTRE IL TRAFFICO CRESCE DEL 6% A FRONTE DI TARIFFE PIÙ BASSE.
Ryanair Holdings plc ha reso noto oggi (2 novembre) un utile netto per il primo semestre pari a 2,15 miliardi di euro, in calo del 15% rispetto ai 2,54 miliardi di euro dello stesso periodo dell’anno precedente. Il risultato risente del raddoppio del prezzo del carburante per aerei non coperto da contratti di copertura (hedging) e di una flessione del 4% delle tariffe (che includono il picco estivo), a fronte di una crescita del traffico del 6%, per un totale di 125,8 milioni di passeggeri.
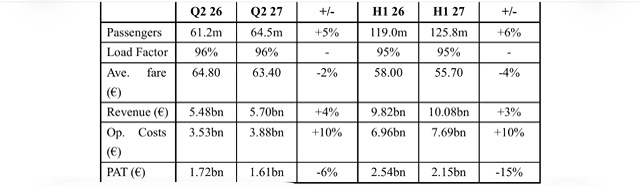
Tra i punti salienti del primo semestre si segnalano: · Il traffico è cresciuto del 6%, raggiungendo i 125,8 milioni di passeggeri.
· I ricavi per passeggero sono diminuiti del 3% (con una flessione del 4% della tariffa media e ricavi accessori stabili).
· I costi unitari sono aumentati del 5%, a causa del raddoppio del prezzo del carburante per aerei non coperto da hedging (che rappresenta il 20% del totale), arrivato a circa 130 dollari al barile.
· Sono state introdotte 126 nuove rotte e una nuova base operativa (Rimini).
· Per l’anno fiscale 2027, l’80% del fabbisogno di carburante è coperto da hedging a un prezzo di 67 dollari al barile; per l’anno fiscale 2028, la copertura è pari al 25% a un prezzo di 95 dollari al barile.
· A maggio è stato rimborsato l’ultimo prestito obbligazionario, per un valore di 1,2 miliardi di euro.
· È stato annunciato un dividendo provvisorio di 0,273 euro per azione (pagabile nel febbraio 2027).
L’amministratore delegato di Ryanair, Michael O’Leary, ha dichiarato:

Ricavi e costi
nel primo semestre, i ricavi sono aumentati del 3% a 10,08 miliardi di euro. I ricavi da voli di linea sono cresciuti dell’1% a 7,0 miliardi di euro, a fronte di un incremento del traffico del 6% ma con tariffe inferiori del 4%. Le tariffe nel primo semestre hanno registrato un calo (anche perché aprile non ha incluso l’intero periodo pasquale), risentendo dell’incertezza dei consumatori legata al conflitto in Medio Oriente, che ha portato a prenotazioni effettuate più a ridosso della partenza.
I ricavi accessori sono cresciuti del 6% a 3,08 miliardi di euro. I costi operativi sono aumentati del 10% a 7,69 miliardi di euro, a causa del raddoppio del prezzo del carburante per aerei (per la quota del 20% non coperta da contratti di copertura/hedging) e del termine degli indennizzi da parte dei fornitori, in seguito alla consegna dell’ultimo velivolo B737-8200 “Gamechanger” prevista per la primavera del 2026.
Per l’anno fiscale 2027, la strategia di copertura sul prezzo del carburante (all’80% a circa 67 dollari al barile) ha ampliato il vantaggio di costo di Ryanair rispetto agli altri concorrenti nell’UE, contribuendo a proteggere gli utili dell’anno in corso.
Nonostante la persistente volatilità dei prezzi del petrolio, il Gruppo ha esteso le coperture per l’anno fiscale 2028, approfittando dei recenti cali di prezzo per arrivare a una copertura del 25% a circa 95 dollari al barile.
Stato patrimoniale, liquidità e rendimenti:

la solida situazione patrimoniale di Ryanair – ai vertici del settore – e il rating creditizio “BBB+” sono sostenuti da una flotta di 620 aeromobili B737 non gravati da vincoli e da un’elevata liquidità.
Al 30 settembre, la liquidità lorda ammontava a 2,6 miliardi di euro, dopo aver effettuato rimborsi del debito per 1,3 miliardi di euro, investimenti in conto capitale (capex) per 0,8 miliardi di euro e distribuzioni agli azionisti per 0,4 miliardi di euro.
La liquidità è ulteriormente rafforzata da una linea di credito revolving (RCF) da 1,1 miliardi di euro, di cui circa 0,7 miliardi ancora inutilizzati.
Questa solidità finanziaria amplia il divario di costo tra Ryanair e i suoi concorrenti, molti dei quali sono fortemente esposti a oneri finanziari elevati (a lungo termine) e ai costi di leasing degli aeromobili.
A settembre, abbiamo completato il nostro più recente programma di riacquisto di azioni proprie (buyback) da 750 milioni di euro, con l’annullamento di circa 28,6 milioni di azioni. Ad oggi, abbiamo ritirato oltre il 40% del capitale azionario emesso da Ryanair. 2008.
Il Consiglio di Amministrazione conferma il proprio impegno a favore della remunerazione degli azionisti e oggi (in linea con la nostra politica) ha deliberato un dividendo provvisorio di 0,273 euro per azione (pagabile a fine febbraio 2027) e un ulteriore programma di riacquisto di azioni proprie per 800 milioni di euro (che prenderà il via a febbraio, periodo in cui i flussi di cassa sono solitamente molto positivi in vista della stagione estiva).
Si prevede che quest’ultimo piano di riacquisto avrà una durata di circa 10 mesi (a partire da fine febbraio), fatte salve le condizioni di mercato.
FLOTTA E CRESCITA

Accogliamo con favore la recente certificazione del MAX-10 da parte della FAA; ci aspettiamo che anche l’EASA proceda alla certificazione entro la fine dell’anno. Ciò consentirà a Ryanair di ricevere i primi 16 velivoli MAX-10 nella primavera del 2027, in tempo per la stagione estiva 2027.
Per quanto riguarda l’inverno in corso (come annunciato a settembre), abbiamo ridotto l’esposizione del Gruppo al costo del carburante non coperto da contratti di copertura (hedging), abbassando l’obiettivo di traffico per l’anno fiscale 2027 da 216 a 214 milioni di passeggeri.
Tale riduzione della programmazione comporta che il traffico invernale (da novembre a marzo) rimarrà sostanzialmente stabile rispetto all’anno precedente.
Per il prossimo anno, grazie all’inserimento di 16 nuovi MAX-10 nella flotta estiva 2027, prevediamo di incrementare il traffico a oltre 220 milioni di passeggeri (+3%).
Continuiamo a destinare questa capacità limitata a quegli Stati, regioni e aeroporti che riducono le tasse sull’aviazione e le tariffe aeroportuali per incentivare la crescita (come Albania, Italia, Marocco, Slovacchia e Svezia), spostando al contempo voli e flussi di traffico lontano da mercati caratterizzati da una tassazione elevata o da costi in aumento, quali Austria, Germania e alcune regioni della Spagna.
Per la stagione estiva 2027 abbiamo già messo in vendita 126 nuove rotte e annunciato una nuova base (Rimini).
Prevediamo che la capacità nel segmento a corto raggio in Europa rimarrà limitata fino all’inizio degli anni ’30, a causa dei significativi ritardi dei due principali costruttori aeronautici (OEM) rispetto ai loro obiettivi di produzione, delle persistenti problematiche legate ai motori Pratt & Whitney, dell’accelerazione dei processi di fusione e acquisizione tra compagnie aeree e delle difficoltà che dovranno affrontare durante l’inverno i vettori non redditizi (colpiti dall’aumento dei prezzi del carburante e dal rafforzamento del dollaro USA) – con alcune compagnie aeree dell’UE che si trovano già in una situazione analoga alla procedura concorsuale (Chapter 11).
Riteniamo che tali vincoli di capacità, uniti al nostro crescente vantaggio in termini di costi, a un solido bilancio, a un portafoglio ordini di aeromobili a basso consumo di carburante e a una resilienza operativa ai vertici del settore, favoriranno una crescita sostenibile e redditizia per Ryanair, portandola a superare i 300 milioni di passeggeri annui entro l’anno fiscale 2034.
ESG
Per quanto riguarda i criteri ESG, nel primo semestre il Gruppo ha operato con 210 aeromobili “Gamechanger” (che offrono il 4% di posti in più e riducono il consumo di carburante del 16%); prevediamo inoltre di integrare nella nostra flotta i primi 16 nuovi Boeing MAX-10 in vista della stagione estiva 2027 (con il 20% di posti in più e una riduzione del 20% del consumo di carburante). Nel corso di questo inverno completeremo il programma di installazione di “winglet” sulla nostra flotta di B737NG, che consentirà di ridurre il consumo di carburante dell’1,5% e la rumorosità del 6%. Il nostro costante investimento in nuove tecnologie e resilienza operativa, insieme agli ambiziosi obiettivi legati ai carburanti sostenibili per l’aviazione (SAF), rende Ryanair una delle compagnie aeree più attente all’ambiente in Europa…compagnie aeree efficienti dal punto di vista ambientale. I punteggi di soddisfazione del cliente (CSAT) sono migliorati, raggiungendo il 90% quest’estate (rispetto all’89% dell’anno precedente), e il “Customer Panel” di Ryanair si è riunito di recente per fornire preziosi riscontri sui principali punti di contatto con la clientela, incluso il ruolo futuro dell’intelligenza artificiale nei viaggi. Al 30 settembre, il 30% del capitale azionario emesso da Ryanair era detenuto da cittadini dell’UE (in linea con il livello registrato al 31 marzo 2026). I cittadini dell’UE hanno il diritto di esercitare il 100% dei diritti di voto in Ryanair Holdings plc, il che garantisce la conformità ai requisiti UE in materia di proprietà e controllo, applicabili alle sue controllate che operano come compagnie aeree nell’Unione Europea.
PROSPETTIVE:
Per l’anno fiscale 2027 (FY27), si prevede una crescita del traffico del 3%, fino a 214 milioni di passeggeri, mentre il nostro vantaggio competitivo in termini di costi unitari continua ad ampliarsi. Avendo coperto (tramite operazioni di hedging) l’80% del fabbisogno di carburante per aerei a un prezzo di circa 67 dollari al barile fino a marzo 2027, gli utili di quest’anno sono ben protetti dall’attuale volatilità dei prezzi del petrolio; ciò ha inoltre consentito di compensare un ulteriore aumento di 300 milioni di euro delle tasse ambientali UE, significativi incrementi retributivi per gli equipaggi previsti dai nuovi contratti collettivi pluriennali e maggiori costi di manutenzione. I costi unitari finali per l’anno fiscale 2027 (ora ripartiti su un obiettivo di traffico più contenuto, pari a 214 milioni di passeggeri) dipenderanno dal prezzo del carburante non coperto da hedging nel secondo semestre. Sebbene la domanda per il terzo trimestre sia solida, con tariffe leggermente superiori a quelle dello stesso trimestre dell’anno precedente, la finestra di prenotazione rimane più ravvicinata alla data di partenza, il che riduce la visibilità. L’andamento delle tariffe nel terzo trimestre dipenderà in larga misura dalla consistenza delle prenotazioni effettuate a ridosso delle date di viaggio, in particolare durante le pause scolastiche di metà semestre (ottobre/novembre) e il periodo natalizio. Come di consueto in questo periodo dell’anno, non disponiamo di alcuna visibilità sul quarto trimestre. È pertanto ancora troppo presto per fornire previsioni attendibili sull’utile netto (PAT) per l’intero anno fiscale 2027. L’utile netto finale per l’anno fiscale 2027 rimane fortemente sensibile a sviluppi esterni avversi, tra cui un’escalation dei conflitti in Medio Oriente e in Ucraina, il prezzo del 20% di carburante non coperto da hedging, shock macroeconomici e l’impatto delle criticità nella gestione del controllo del traffico aereo (ATC) in Europa (scioperi e inefficienze gestionali).
Gestione dei costi del carburante per l’anno fiscale 2028 (FY28):

a meno di una rapida risoluzione del conflitto in Medio Oriente, prevediamo che i prezzi del carburante per aerei rimarranno elevati ben oltre il 2027. Con la scadenza delle coperture (hedging) sul prezzo del petrolio a basso costo prima dell’anno fiscale 2028, tutte le compagnie aeree dell’UE dovranno affrontare una spesa per il carburante significativamente più alta il prossimo anno. Sebbene riteniamo che le tariffe aeree europee a corto raggio aumenteranno in modo sostanziale per riflettere i costi più elevati del carburante e la riduzione della capacità offerta dai concorrenti, è improbabile che ciò compensi interamente l’aumento stimato di circa 2 miliardi di euro (basato sugli attuali prezzi a termine) nella nostra bolletta del carburante per l’anno fiscale 2028. Per far fronte a questa situazione, stiamo riesaminando tutti i costi all’interno delle compagnie aeree del Gruppo, concentrandoci in particolare sulle negoziazioni aeroportuali (in vista dell’arrivo, a partire dalla primavera 2027, dei velivoli MAX-10, più efficienti nei consumi), sulla revisione degli accordi di lavoro (che potrebbe richiedere un temporaneo blocco delle retribuzioni), sull’ottimizzazione degli organici di bordo e su un maggiore utilizzo dell’intelligenza artificiale per incrementare la produttività nelle operazioni e nelle funzioni di supporto/back-office.
Ryanair Holdings plc, il più grande gruppo aereo in Europa, è la società capogruppo di Buzz, Lauda, Malta Air, Ryanair e Ryanair UK.
Con circa 214 milioni di passeggeri trasportati all’anno su circa 3.800 voli giornalieri da 95 basi, il Gruppo collega quasi 220 aeroporti in 34 paesi, avvalendosi di una flotta di quasi 650 aeromobili. Inoltre, sono stati ordinati 300 nuovi Boeing 737, che consentiranno al Gruppo Ryanair di far crescere il traffico fino a 300 milioni di passeggeri all’anno entro l’anno fiscale 2034. Ryanair conta su un team di quasi 35.000 professionisti dell’aviazione che garantiscono le migliori prestazioni operative in Europa, oltre a un primato di sicurezza consolidato in 41 anni di attività.
Ryanair è una delle principali compagnie aeree europee per efficienza. Grazie a una flotta giovane e a un elevato coefficiente di riempimento (load factor), Ryanair punta a raggiungere l’obiettivo di 50 grammi di CO₂ per passeggero/km entro il 2031 (una riduzione del 27%).

